
نقش هند و چین در صنعت مواد موثره دارویی/
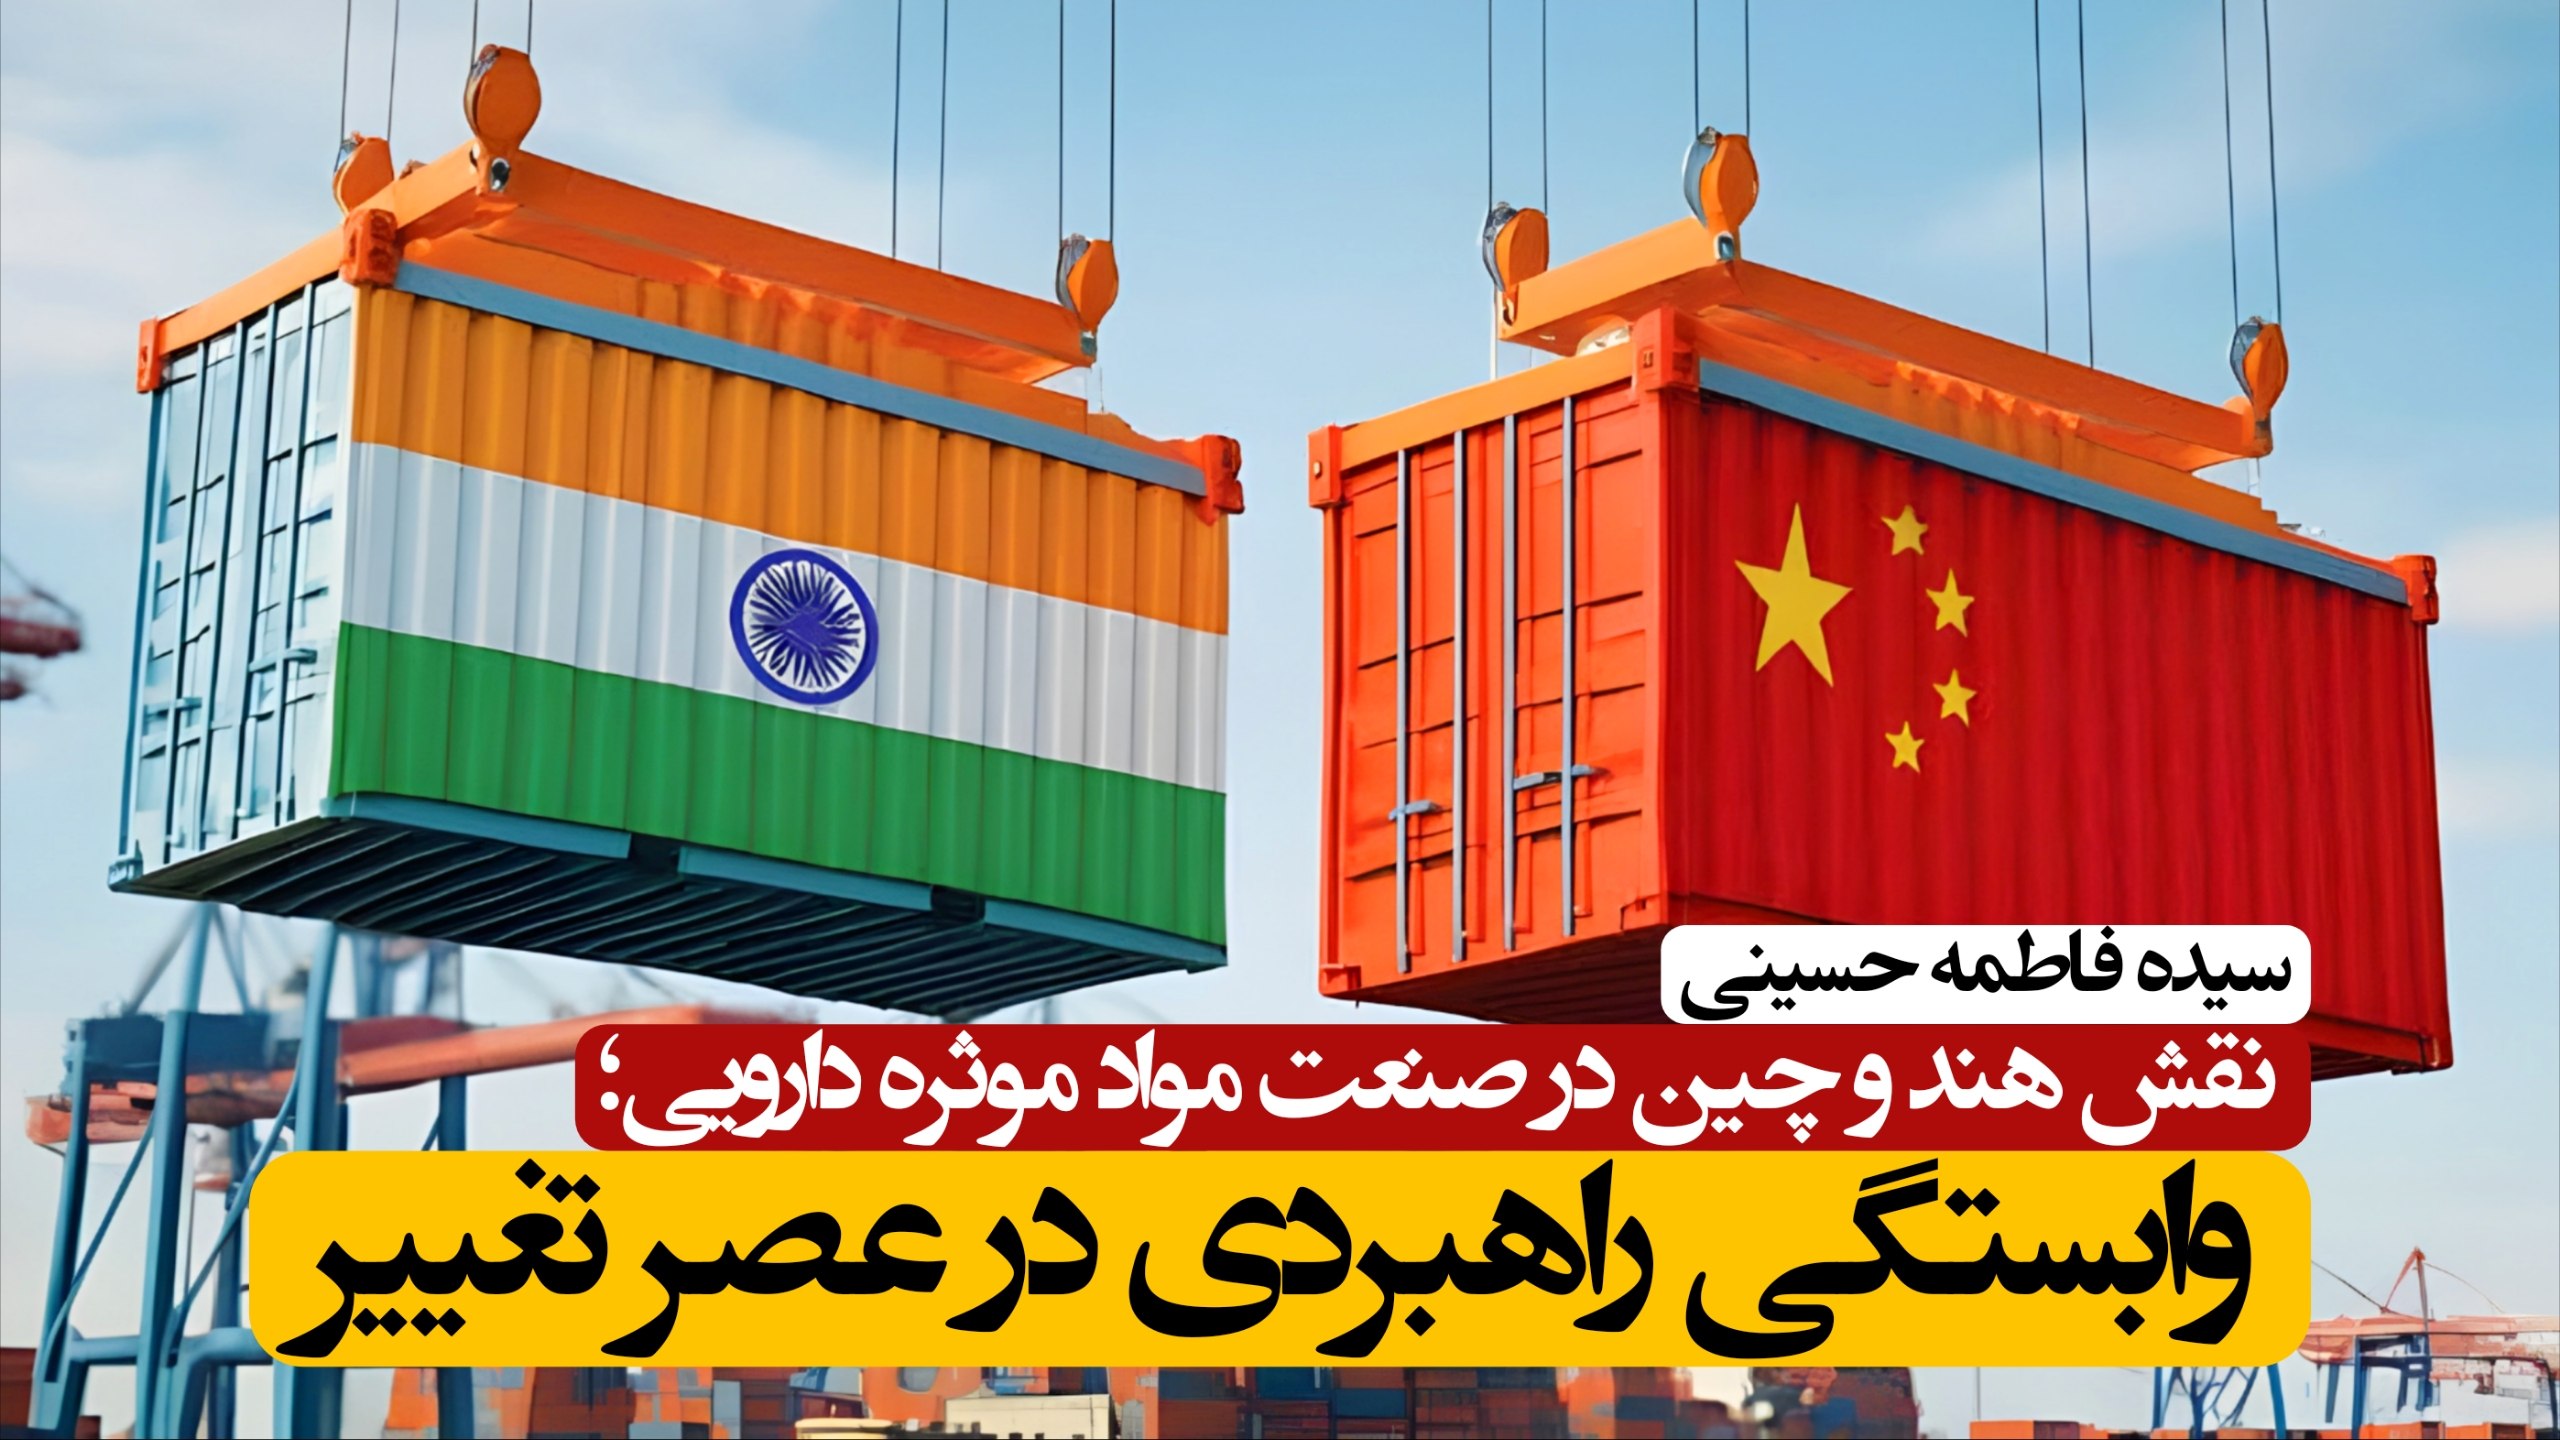
سیده فاطمه حسینی: صنعت جهانی مواد موثره دارویی API تا حد زیادی بر دو قطب اصلی چین و هند استوار است. این دو کشور اگرچه هر دو نقشی محوری ایفا میکنند، اما جایگاه و کارکرد آنها در زنجیره تامین جهانی کاملاً متفاوت و در عین حال به طرزی پیچیده بههم گره خورده است.
چین؛ غول تولید با مزیت هزینه و مقیاس
چین با تسلط بر زنجیره تامین مواد اولیه شیمیایی و صرفههای مقیاس عظیم، بزرگترین تولیدکننده API در جهان است و حدود ۴۰ درصد از تولید جهانی را در اختیار دارد. این کشور نهتنها بازار عظیم داخلی خود (با ارزش ۱۷.۲ میلیارد دلار در سال ۲۰۲۶) را تغذیه میکند، بلکه صادرکنندهای قدرتمند نیز محسوب میشود؛ بهطوری که ارزش صادرات دارویی آن سالانه از ۵۰ میلیارد دلار فراتر میرود که بخشی عمده از آن را API تشکیل میدهد. قیمت تمامشده پایینتر محصولات چینی (۳۵ تا ۴۰ درصد ارزانتر از نمونههای هندی) مزیتی غیرقابلرقابت برای این کشور ایجاد کرده است. با این حال، چین نیز با چالشهایی مانند فشار بر حاشیه سود ناشی از سیاستهای قیمتگذاری، مقررات زیستمحیطی سختگیرانه و حرکت به سمت تولید مولکولهای باارزشتر مانند APIهای بیوتکنولوژی مواجه است.
هند؛ داروخانه جهان با آسیبپذیری راهبردی
هند به عنوان «داروخانه جهان» حدود ۲۰ درصد از داروهای ژنریک جهان را از نظر حجم تولید میکند و سهمی قابلتوجه از بازار آمریکا و کشورهای در حال توسعه را در اختیار دارد. با این حال، نقطه آسیبپذیر صنعت داروسازی هند، وابستگی عمیق آن به چین برای تامین مواد اولیه کلیدی است. بر اساس گزارش نیتی آیوگ در ژوئن ۲۰۲۶، هند نزدیک به ۶۵ تا ۷۰ درصد از نیاز خود به API و مواد اولیه KSM را از چین وارد میکند و این وابستگی در برخی گروههای دارویی مانند آنتیبیوتیکها به بیش از ۸۶ درصد میرسد. ارزش واردات API هند در سال ۲۰۲۵ به ۷.۴ میلیارد دلار رسید که چین سهمی بین ۶۵ تا ۸۶ درصد در آن داشت. این وابستگی، که به دلیل قیمت تمامشده بالاتر تولید داخل و مقررات سختگیرانه زیستمحیطی تشدید شده، زنجیره تامین داروی جهانی را در معرض ریسک قرار داده است.
آیندهای ناهمسو: تلاش برای استقلال در برابر یکپارچگی عمیق
در پاسخ به این آسیبپذیری، هند با طرحهایی مانند مشوقهای تولید PLI و احداث پارکهای تولید API، به دنبال کاهش وابستگی به چین است. این سیاستها تا حدی موفق بوده و تولید داخلی برخی مولکولهای حیاتی مانند پنیسیلین G را پس از دو دهه مجدداً ممکن ساخته است. با این حال، این وابستگی همچنان عمیق باقی مانده و تحلیلگران معتقدند که جایگزینی کامل زنجیره تامین نیازمند سرمایهگذاری گستردهتر و بلندمدتتر است. از سوی دیگر، چین با تمرکز بر تولید APIهای زیستفناوری با ارزشافزوده بالاتر و بهرهگیری از برونسپاری شرکتهای غربی، جایگاه خود را تثبیت میکند. به نظر میرسد در سالهای آینده، این دو قطب هرچند از حیث رقابت و تلاش برای استقلال، اما به دلیل یکپارچگی عمیق زنجیره تامین، همچنان به هم گره خورده خواهند بود و تحولات ژئوپلیتیکی در هر یک، مستقیماً بر امنیت دارویی جهان اثر خواهد گذاشت.
/انتهای پیام/